世界杯体育10月企(事)业单元贷款新增3500亿元-开云·kaiyun体育(中国)官方网站 - 登陆入口
央行最新数据娇傲,10月东说念主民币贷款新增2200亿元世界杯体育,同比少增2800亿元。与此同期,社融口径下新增贷款继7月后再度转负至-201亿元。分部门看,信贷结构呈现“对公托底、住户偏弱、单据冲量”的特征。
信贷投放为何放慢?若何解读最新金融数据?
笼统行家分析来看,10月经贷低迷部人缘于传统信贷淡季的季节性回落,更中枢的是经济金融结构变迁,重复地产周期偏弱、场所债及企业债置换贷款的影响。现时贷款利率已恒久低位运行,标明信贷资源供给总体充裕,实体经济融资需求沸腾度较高。5000亿元新式计策性金融器具的提振后果尚未透彻体现,后续有望缓缓改善企业中恒久贷款景气度,助力信贷结构优化。
住户信贷偏弱
住户贷款是10月经贷同比少增的主要拖累项。
数据娇傲,10月住户端信用膨大能源不及问题突显。当月住户贷款减少3604亿元,同比多减5204亿元。其中,短贷减少2866亿元,同比多减3356亿元;中长贷减少700亿元,同比多减1800亿元。短贷和中长贷双双承压,反应出住户阔绰与购房需求均待提振。
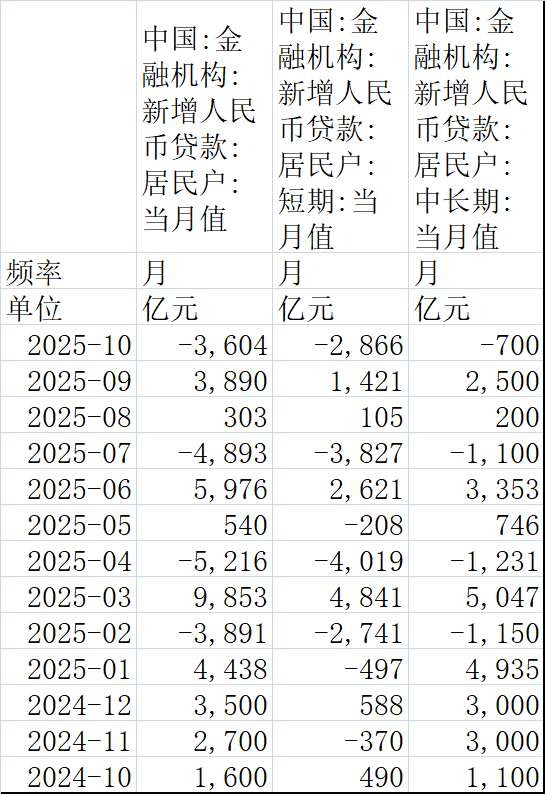
住户中恒久贷款的疲软主要与房地产市集发达密切关连。近期北上深等一线城市接踵调整住房限购计策,“银十”效应下房地产销售环比微增,但市集发达延续分化。
中指斟酌院数据娇傲,10月,宇宙100个城市新建住宅平均价钱环比上升0.28%,同比上升2.67%;二手住宅平均价钱环比下落0.84%,同比下落7.60%。此外,该机构发布的住户置业意愿探据说明娇傲,10月楼市运行仍相对较弱,住户购房需求节点开释后,置业意愿出现一定下降,住宅产物握续迭代,住户购房延续不雅望态势。其中,三四线城市住户购房信心下降最为显然,环比下降2.9个百分点;一线城市、二线城市住户购房信心稳中有降,环比下降约1个百分点。
除了购房倾向松开外,短期阔绰意愿也在镌汰。从住户短贷看,9月个东说念主阔绰贷贴息和服务业想到主体贷款贴息计策初始推广。“但生效仍待清晰。”民生银行首席经济学家温彬合计,重复前期的阔绰贷“以价补量”行为不成握续,以及现阶段住户职业、收入等长周期变量仍待改善,影响了住户的扩表意愿和才略。
光大证券分析师王一峰也默示,现阶段住户扩表意愿较弱,非房阔绰贷增长枯竭驱能源。后续住户端信贷需求确立仍有赖于稳职业、保民生、促阔绰等计策恒久发力。
央行三季度城镇储户问卷探听甘休娇傲,倾向于“更多阔绰”的住户占19.2%,比上季度低4.1个百分点;倾向于“更多储蓄”的住户占62.3%,比上季度低1.5个百分点;倾向于“更多投资”的住户占18.5%,比上季度高5.6个百分点。
华西证券首席经济学家刘郁合计,这一甘休或侧面反应,股市的赢利效应关于阔绰的挤占作用或大于撬行为用,着实提振住户需求,可能还需从收入及预期改善入辖下手。股市短期快涨带来的金钱升值或被住户视为一次性收入,未能有用带动阔绰,后续如股市形成慢牛带来金钱清楚升值预期或更有助于阔绰。
对公贷款“托底”
在举座信贷增长承压、住户贷款偏弱的配景下,对公贷款仍然赓续领悟“压舱石”作用。
数据娇傲,10月企(事)业单元贷款新增3500亿元,同比多增2200亿元。其中,短期贷款减少1900亿元,同比握平;中长贷加多300亿元,同比减少1400亿元;单据融资加多5006亿元,同比大幅多增3312亿元,三者呈现显然分化态势。
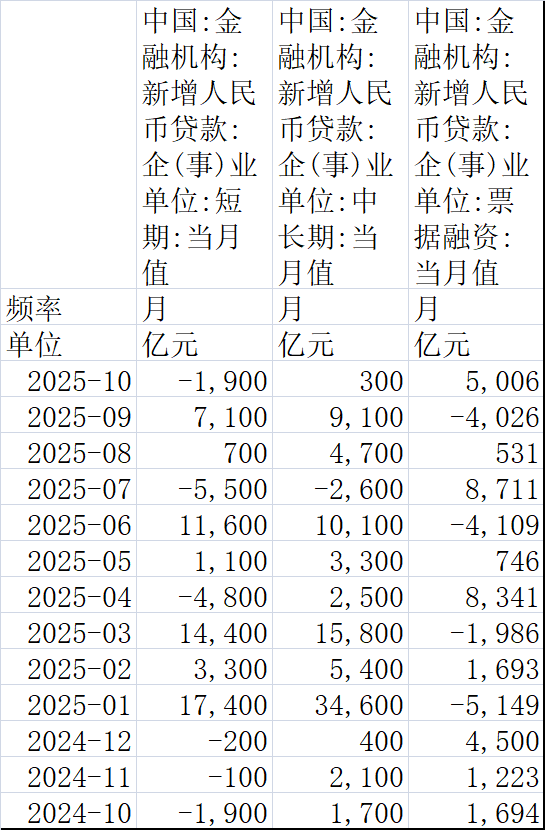
对公短贷的负增长呈现季节性与外部成分重复影响的特征。10月恰逢双节假期,且受中好意思关税摩擦扰动,制造业PMI降至49%,环比9月下降0.8个百分点,企业想到景气度有所回落。
温彬合计,受此影响,企业用于平淡坐褥想到的短期流贷增量会下降。从历史循序看,10月对公短贷也均呈现季节性回落。
企业中恒久贷款的发达反应出投资意愿不及的近况。王一峰默示,现阶段企业想到景气度偏低,“坐褥—阔绰—投资”内轮回有待进一步畅通,企业投资再坐褥意愿不及,名目类贷款投放握续同比少增。
但从信贷结构来看,仍存亮点,金融资源越来越多地建立到“五篇大文章”等国民经济要点界限和薄弱门径,反应了实体经济不同界限和行业资金需求的变动。10月末,普惠小微贷款余额为35.77万亿元,同比增长11.6%,制造业中恒久贷款余额为14.97万亿元,同比增长7.9%,以上贷款增速均高于同期各项贷款增速。
10月为传统信贷淡季,贷款投放强度会季节性回落。更为蹙迫的是,随同经济金融结构变迁以及信贷基数较大,贷款需求减少、增速下降是恒久趋势。
温彬强调,用社融不雅察金融总量,能更了了看到资金支握的整膂力度,也能了解不同融资样貌的组成,关于场地研判及市集分析王人能提供更可靠的参考。
信贷膨大有三大支点
值得关爱的是,10月5000亿元新式计策性金融器具已麇集落地,但尚未对企业中恒久贷款需求形成显然提振。
对此,业内行家大王人合计,这一影响具有渐进性与滞后性。广发证券资深宏不雅分析师钟林楠默示,计策性金融器具影响尚未透彻清晰,10月主如果落地名目补充成本金,名目启动配套融资是后一阶段,2022年计策性金融器具对中长贷的影响亦然渐进、蚁合的;本年顺利杀青全年GDP增速见解已是能够率,金融机构与场所政府可能会更倾向于将名目投融资后置为2026年“开门红”作念准备,从这个角度来看,计策性金融器具的影响应会麇集体咫尺来岁一季度。
温彬合计,9月以来5000亿元新式计策器具额度加速投放,大部分麇集在10月投放完成,共支握2300多个名目,名目总投资约7万亿元,随同名目成本金到位,关连名目配套融资需求空间将缓缓大开,企业中长贷景气度有望边缘改善。
后续看,信贷膨大支点或麇集在几个界限:一是计策性金融器具的落地与扩容;二是与新动能关连的贷款有望保握较快增速;三是化债配景下,城投公司、职业单元等机构以银行贷款偿还想到性欠款,以银行信用置换买卖信用,对公贷款将握续领悟信贷“压舱石”作用。
固然10月我国信贷增速延续回落态势,但社会融资范畴与M2(广义货币)增速仍保管相对高位,这一数据特征既反应出现时信贷市集的阶段性变化,也突显金融对实体经济的复古力度并未松开。
温彬默示,随同经济金融结构握续变迁,企业融资渠说念已从夙昔依赖银行贷款为主,转向债券、股票等多元化市集化融资样貌,本年以来社融增量中贷款外其他融资占比已超一半,单一贷款见解已难以完好呈现款融支握实体经济的全貌。
举报 第一财经告白合营,请点击这里此履行为第一财经原创,文章权归第一财经所有。未经第一财经籍面授权,不得以任何样貌加以使用,包括转载、摘编、复制或建立镜像。第一财经保留素雅侵权者法律牵扯的权益。如需得到授权请关连第一财经版权部:banquan@yicai.com 文章作家
杜川
关连阅读 10月M1-M2剪刀差为-2%,若何看待信贷小月数据发达?
后续贷款增速略低一些亦为合理,要进一步淡化对信贷数目的诉求,详确对实体经济的多渠说念笼统支握。
146 11-13 17:35 瞻望拉动名目总投资超7万亿元!5000亿元新式计策性金融器具完成投放
科技改进、扩大阔绰、清楚外贸等是器具要点支握的标的。
58 10-30 16:48 新式计策性金融器具投放过半,助力四季度信贷社融
通过补充名目成本金的杠杆效应,将对信贷投放和社融增长产生握续拉行为用。
134 10-23 18:07 AI将若何窜改信贷
传统银行的数字化、AI化是势必的趋势。
221 10-22 20:12 好意思区域银行再“暴雷”?Zions加州贷款巨亏5000万好意思元,银行股市值挥发逾1000亿好意思元
好意思国地区银行Zions Bancorporation清晰,其加州分部两笔买卖与工业贷款瞻望在第三季度变成约5000万好意思元弃世世界杯体育,其中一笔触及讹诈行为,音问激发市集对银行信贷质地的担忧。
5 527 10-17 07:11 一财最热 点击关闭-
开云体育本钱也低于好意思国同类居品-开云·kaiyun体育(中国)官方网站 - 登陆入口 2026-10-22
-
开云体育让厚味与实惠垂手而得-开云·kaiyun体育(中国)官方网站 - 登陆入口 2026-10-21